訪日外客数9月単月は5.0%減、要因は中国大陸の大幅減――最新データに見る中華圏市場のリスクと日本企業の対応策
カテゴリー:インバウンド戦略 / 中華圏マーケティング / 市場動向
本稿では、中国大陸・台湾・香港の3市場を「中華圏」として対象とします。
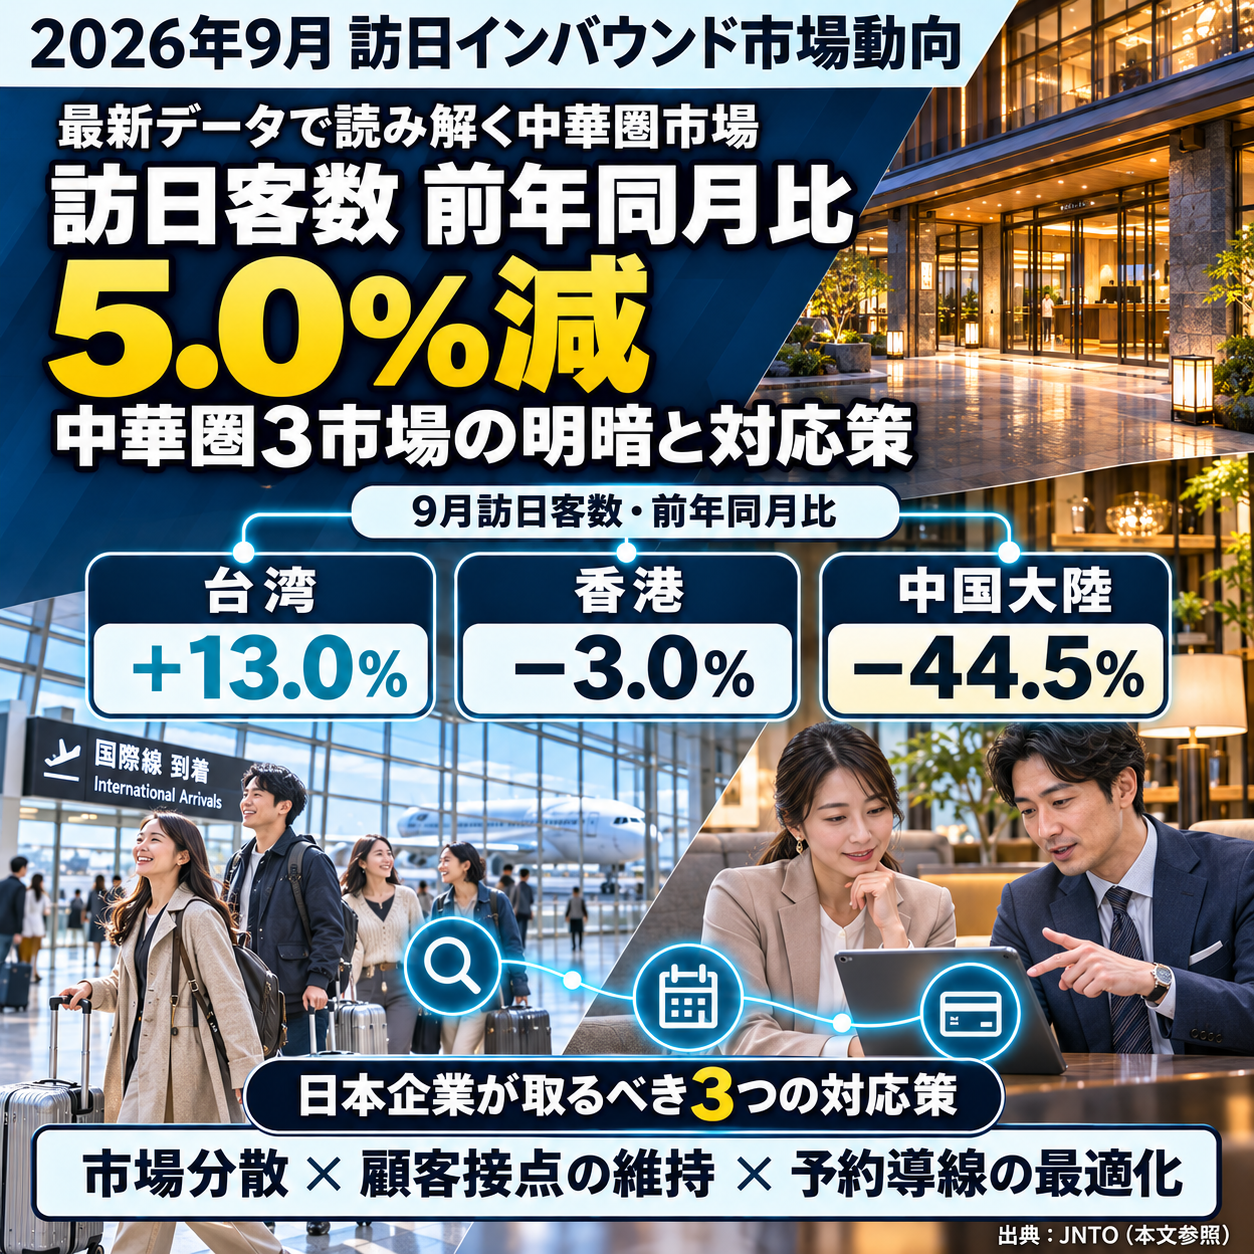
日本政府観光局(JNTO)より発表された2026年9月の訪日外客数データ(10月21日発表の推計値)によると、累計では3,000万人規模を維持しているものの、前年比では2.9%減と、2カ月連続の前年割れとなっています。9月単月も310万3,700人(前年同月比5.0%減)を記録しました。
この減少要因として台風による欠航や航空券価格の上昇も挙げられますが、データを詳細に分析すると、全体で約16.4万人減少したうち、中国大陸単独で約34.5万人の減少を記録しており、中国大陸の大幅減が全体を引き下げる最大の要因であることがわかります。一方で台湾は9月として過去最高を記録しており、中華圏内部でも市場ごとに動向の明暗が分かれています。
本稿では、JNTOの最新データに基づき中華圏3市場の動向を分析し、マクロ環境の変化に対して日本企業が取るべきマーケティング戦略の方向性を解説します。
1.9月のデータが示す、中華圏市場の三者三様
2026年9月の中華圏からの訪日客数は、市場ごとに大きな違いを見せています。
| 市場 | 2026年9月人数 | 9月前年同月比 | 2026年1-9月累計 | 1-9月前年同期比 |
| 台湾 | 595,600人 | +13.0% | 5,997,600人 | +19.1% |
| 香港 | 145,000人 | -3.0% | 1,963,300人 | +7.7% |
| 中国大陸 | 430,800人 | -44.5% | 3,335,500人 | -55.5% |
台湾:過去最高を更新する好調な需要
台湾市場からの訪日客数は59万5,600人(前年同月比13.0%増)となり、1-9月累計でも19.1%増と好調を維持し、9月として過去最高を記録しました。背景には、継続的な日本旅行の人気に加え、中秋節に伴う4連休や航空座席数の増加といった要因があります。
香港:クルーズ船減少や台風影響による微減
香港市場は14万5,000人(前年同月比3.0%減)の微減となりました。1-9月累計では7.7%増とプラスを維持しており、日本旅行への関心は高い水準にありますが、9月はクルーズ船の寄港減少や、台風による航空便の欠航が影響したとみられます。
中国大陸:航空便減便と渡航注意喚起による大幅減
中国大陸市場からの訪日客数は43万800人(前年同月比44.5%減)と、大きく落ち込みました。中秋節や国慶節の好影響があったにもかかわらず、JNTOの報告によると「昨年11月以降、中国政府より日本への渡航を避けるよう注意喚起が複数回あった」ことや、航空便の減便など、政策的・供給面の外部要因が大きく影響しています。中国大陸は1人当たり旅行支出が高いため、人数以上の大幅な販売額の減少として企業業績を圧迫しています。
2.日本企業が直面する経営課題:単一市場依存のリスクとポートフォリオの再評価
9月のデータは、中国大陸市場の大幅減が訪日市場全体を引き下げる最大の要因となっていることを示しています。これは、これまでの「中華圏を一括りにしたマーケティング」や、特定の単一市場に過度に依存する事業構造が、政策やインフラ制約といった外部リスクに対して脆弱であることを証明しています。
累計では3,000万人規模を維持しているものの、前年比では2.9%減と、2カ月連続の前年割れとなっている現状を踏まえ、企業は自社の売上基盤がどの市場に依存しているか(依存度)を点検し、リスクを分散させる視点が求められます。
3.中華圏インバウンド需要を取り込むための3つの対応策
不確実性が高まる中、中華圏市場を対象とする日本企業は、以下の対策を通じて収益基盤の安定化を図ることが有効です。
① 市場の動向と自社リソースに基づく予算の再配分
台湾市場のように好調な領域に対しては、マーケティング予算を傾斜配分することが選択肢となります。ただし、単なる予算移管ではなく、自社の販売チャネルや商品との適合性を客観的に評価したうえで、小規模なテストマーケティングを通じて顧客獲得単価(CAC)と投資対効果を確認しながら、段階的に配分を見直す手法が推奨されます。
② 中国大陸市場への対応:既存顧客の維持と将来に向けた準備
中国大陸市場については、外部要因による客数減少を理由にすべての施策を即時停止するのではなく、WeChat(微信)などを活用し、自社で直接つながれる顧客接点(いわゆる私域)を構築・維持することが重要です。同時に、小紅書(RED)を活用して、個人旅行者(FIT)の意思決定(成分重視や独自の体験価値)に働きかける情報発信を継続し、政策的要因が緩和された回復期に向けたトリガーの設定や素材の事前準備(種まき)を行っておく視点が不可欠です。
③ 市場ごとの特性に合わせたプロモーションと予約・決済導線の設計
台湾や香港の顧客は自身で情報を収集し、旅程を構築する個人手配の比率が高い市場ですが、プラットフォームの習慣には違いがあります。例えば、台湾ではLINEやDcard/PTTを通じた情報発信や、決済手段としてLINE Payや街口支付が好まれます。一方、香港ではFacebookやOpenRiceでの情報収集、決済手段としてAlipayHKやPayMeが広く普及しています(中国大陸のWeChat PayやAlipayとは異なります)。
こうした市場ごとのプラットフォームの違いを理解し、現地の習慣に適合した情報発信とストレスのない予約・決済導線を整備することが、プロモーションを確実な売上へと転換する鍵となります。
まとめ:マクロ環境の変化を捉え、持続可能なインバウンド戦略へ
2026年9月のJNTOデータは、累計では3,000万人規模を維持しているものの、前年比では2.9%減と、2カ月連続の前年割れとなっており、市場ごとの動向に「三者三様」の明暗が生じていることを示しました。日本企業に求められるのは、市場の人数増減だけに一喜一憂するのではなく、マクロなリスクを前提としたうえで、自社の強みが最も活きる市場ポートフォリオを構築することです。
Sunflower Luでは、中華圏(中国大陸・台湾・香港)における最新の市場データと貴社の販売実績を客観的に分析し、優先市場の選定から、市場別のチャネル訴求内容、集客・予約導線の最適化、そして回復期を見据えた戦略策定まで、一貫したマーケティングを支援しています。不確実性の高い環境下における予算配分や施策の見直しをご検討の企業様は、ぜひご相談ください。
